Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Wir ziehen mit dem Projekt
erwerbsunfaehigkeits-versicherung.de um.
Sind Sie am Kauf der Domain
erwerbsunfaehigkeits-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Kiva
Top-Angebote
Produkte zum Begriff Kiva:
-
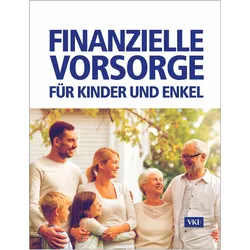
Finanzielle Vorsorge für Kinder und Enkel, Ratgeber von Manfred LappeDie Eltern- und Grosseltern-Generation hat für ihr eigenes Leben finanziell vorgesorgt. Was ist aber mit den Kindern und Enkelkindern? Wie können Angehörige der älteren Generation die Jungen finanziell unterstützen und ihnen so beim Weg ins Leben helfen? Nicht jede Veranlagungsmöglichkeit ist für heutiges oder zukünftiges Schenken geeignet. Es gilt, einige Punkte zu beachten. Mithilfe eines Schemas bewertet das Buch die am Markt erhältlichen finanziellen Vorsorgeprodukte, bietet einen Überblick über verschiedene Möglichkeiten und gibt Ratschläge, ob von dem einen oder anderen Produkt Abstand genommen werden sollte, selbst wenn die Anbieter dieses anpreisen.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
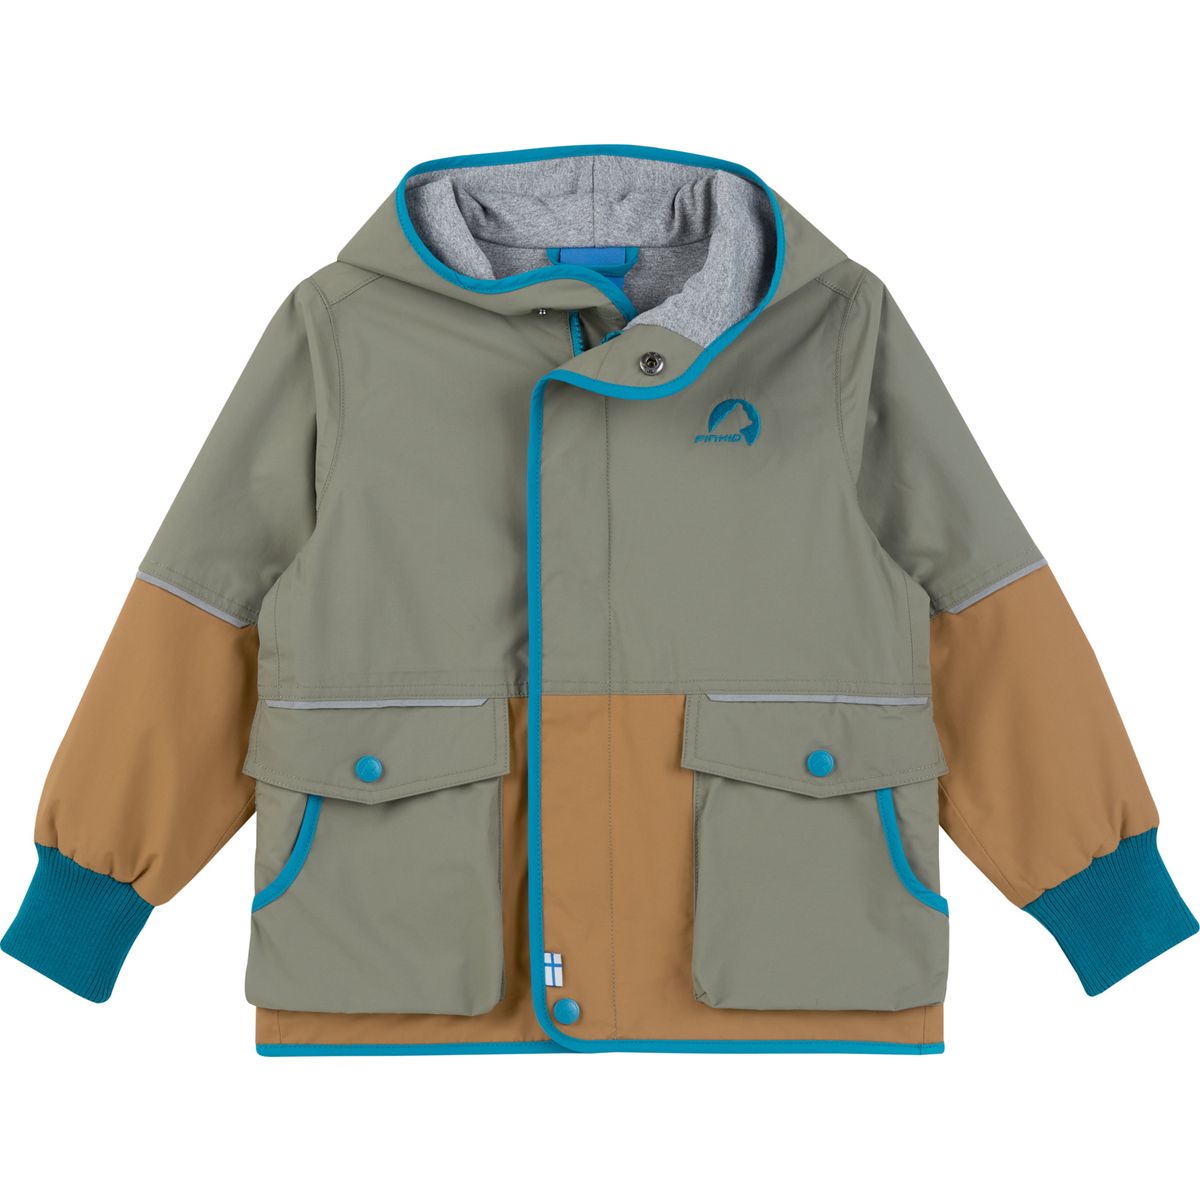
Finkid Kiva Move vetiver/mosaic (341149) 90/100 8000173-341149-90/100Die KIVA MOVE Sommerjacke von Finkid ist der ideale Begleiter für aktive Kinder, die gerne draußen spielen und die Welt entdecken. Diese Jacke bietet mit ihrer Wassersäule von 10.000 mm hervorragenden Schutz vor Regen und hält dank der winddichten Eigenschaften auch bei stürmischem Wetter warm und trocken. Die Atmungsaktivität der Jacke sorgt dafür, dass sich die Kleinen auch bei ausgiebigem Toben stets wohlfühlen, während die schmutzabweisende Oberfläche dafür sorgt, dass die Jacke auch nach intensiven Abenteuern sauber bleibt. Besonders hervorzuheben sind die reflektierenden Details und die versiegelten Nähte, die zusätzliche Sicherheit und Funktionalität bieten. Die KIVA MOVE ist aus Materialien gefertigt, einschließlich recycelter Stoffe, und verfügt über eine PFC-freie, wasserabweisende Beschichtung. Mit ihrem fröhlichen Design und den typischen Finkid-Farbkombinationen ist die KIVA MOVE nicht nur funktional, sondern auch ein echter Hingucker. Sie eignet sich perfekt für Freizeitaktivitäten und den Alltag, sei es auf dem Spielplatz, bei Waldspaziergängen oder an wechselhaften Frühlingstagen. Ab Größe 120/130 ist die Jacke mit einer runden Kapuze ausgestattet, die zusätzlichen Schutz bietet und den Tragekomfort erhöht. Produktdetails Gemacht für: Kinder Optimal für: Freizeit Alltag Kapuze: ja Wassersäule: 10000 mm Features: verklebte Nähte Reflektierende Elemente Wasserdicht Wasserabweisend Ab Gr. 120/130 mit runder Kapuze Wasser und Schmutz abweisend Atmungsaktiv Wasserfest (WP 10 000 mm) Winddicht Reflektierend Versiegelte Nähte PFC freie Ausrüstung Materialien: Oberstoff: 100 % Polyamid (recycelt), beschichtet; Futter: 94 % Polyester (47 % recycelt), 6 % Elastan Pflegehinweise 30° Schonwaschgang100,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Zudem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Außerdem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
Top-Angebote
Produkte zum Begriff Kiva:
-
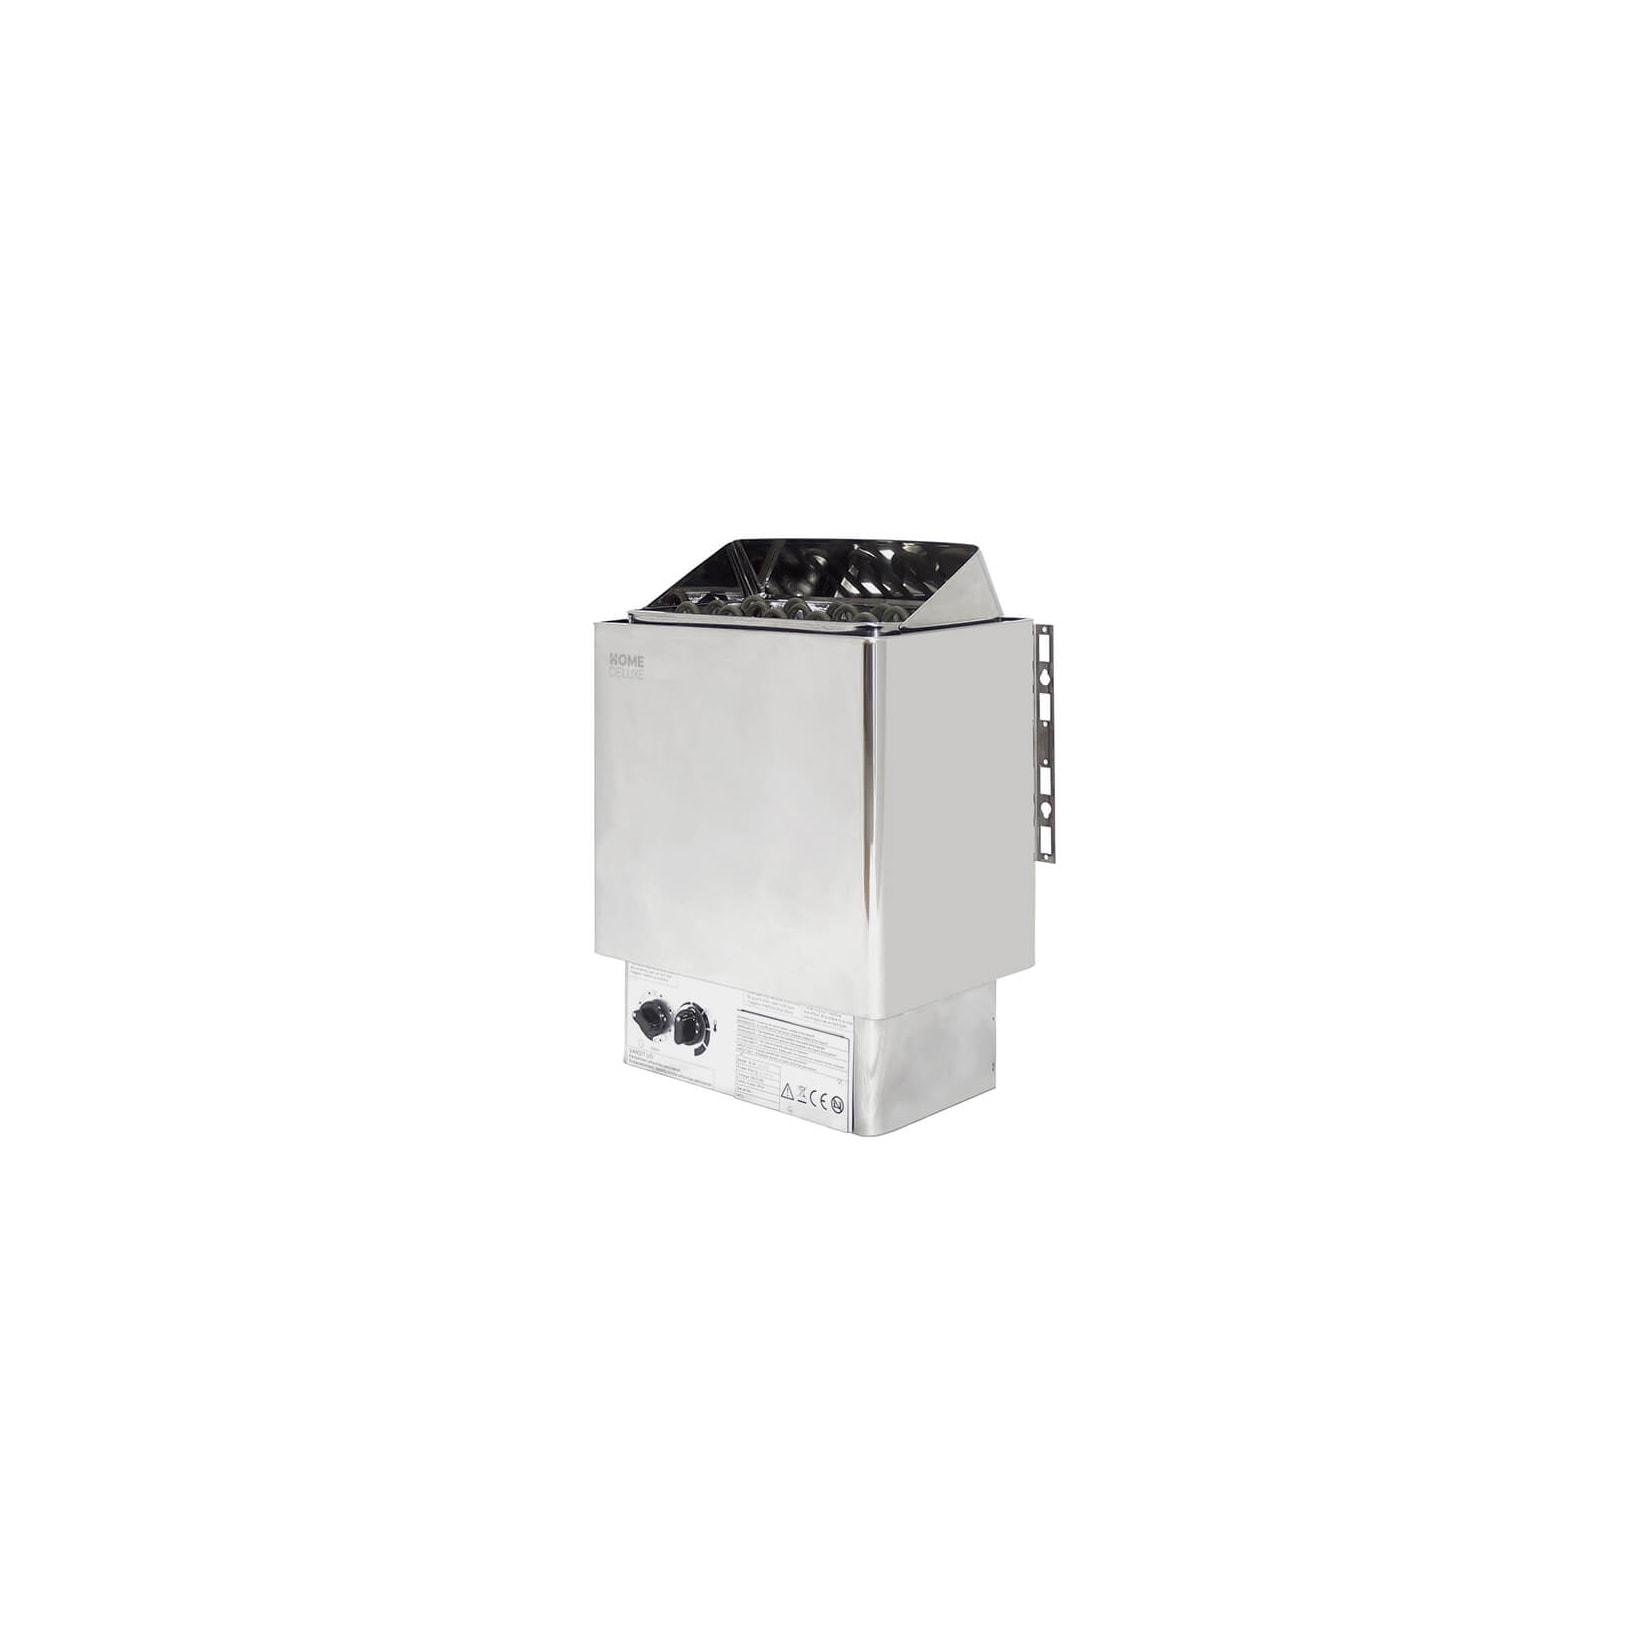
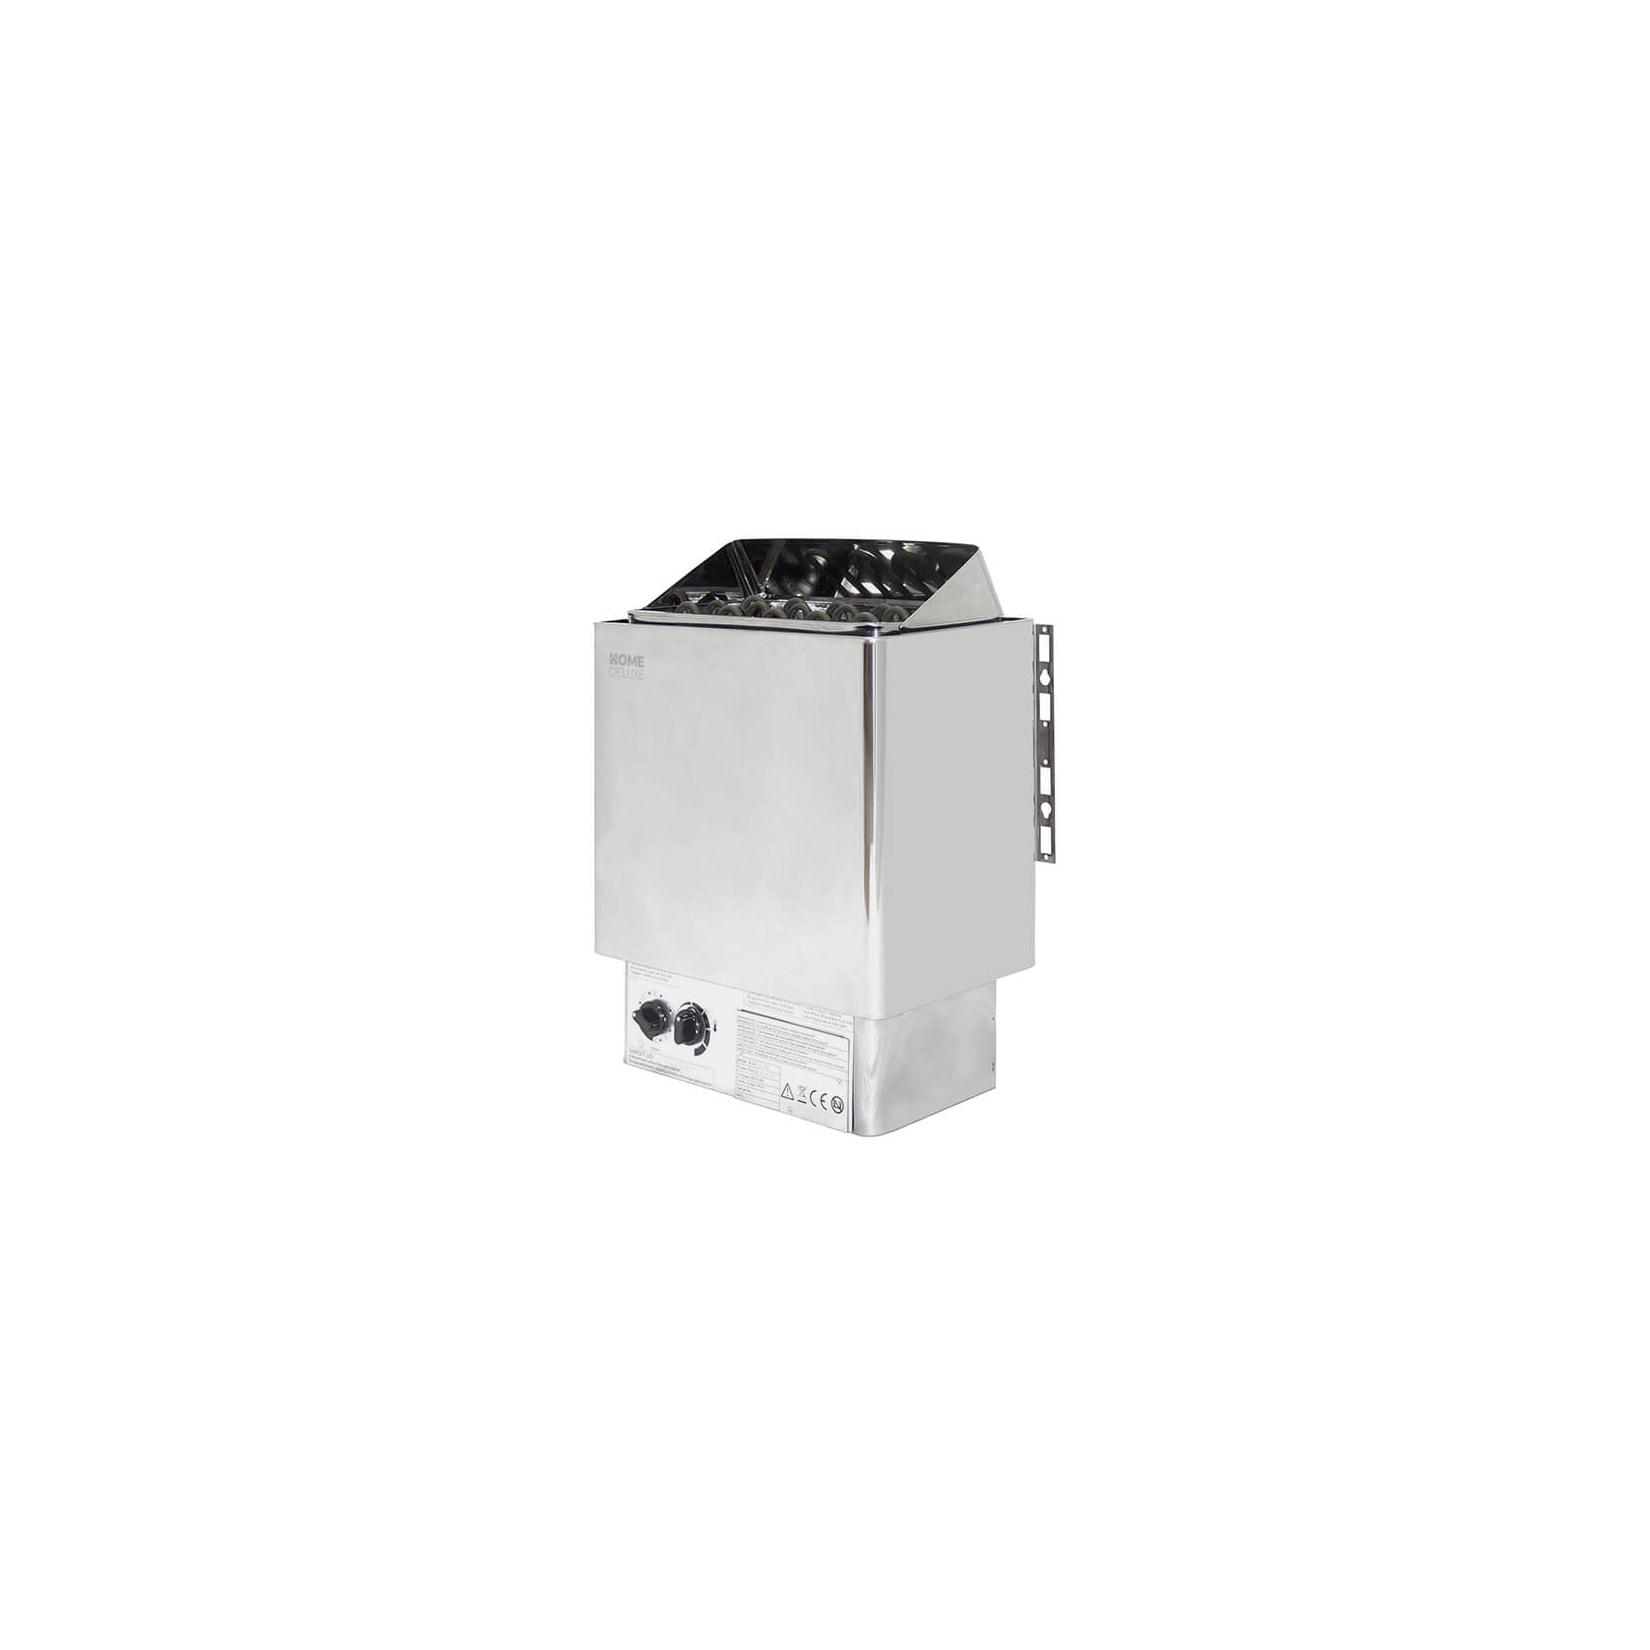
HOME DELUXE Saunaofen KIVA - 6 kWDer Saunaofen KIVA bringt Langlebigkeit, Mobilität und optimale Heizleistung in jede Sauna. Mit seiner langlebigen Edelstahl-Konstruktion steht er für hohe Qualität und Widerstandsfähigkeit gegen Feuchtigkeit und Hitze. Die leise Arbeitsweise und die komp279,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
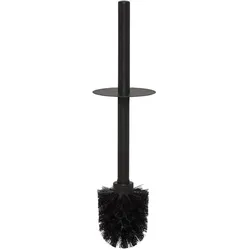
Sealskin, Toilettenbürste, Kiva Toilet brush and holder freestanding BlackSchlichtes Design und clevere Details vereinen sich in der Kiva Toilettenbürste mit Halter. Dank ihres grafischen Musters wirkt diese Toilettenbürste sofort stilvoll. Geniesse zusätzliche Hygiene durch die Bürste, die die Oberseite sauber verschliesst. Da Kiva freistehend ist, kannst du die Toilettenbürste dort aufstellen, wo du möchtest. Ohne Bohren, ohne Aufwand. Ein stilvolles Statement, das dein Badezimmer abrundet.75,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzielle Vorsorge für Kinder und Enkel, Ratgeber von Manfred LappeDie Eltern- und Grosseltern-Generation hat für ihr eigenes Leben finanziell vorgesorgt. Was ist aber mit den Kindern und Enkelkindern? Wie können Angehörige der älteren Generation die Jungen finanziell unterstützen und ihnen so beim Weg ins Leben helfen? Nicht jede Veranlagungsmöglichkeit ist für heutiges oder zukünftiges Schenken geeignet. Es gilt, einige Punkte zu beachten. Mithilfe eines Schemas bewertet das Buch die am Markt erhältlichen finanziellen Vorsorgeprodukte, bietet einen Überblick über verschiedene Möglichkeiten und gibt Ratschläge, ob von dem einen oder anderen Produkt Abstand genommen werden sollte, selbst wenn die Anbieter dieses anpreisen.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Ähnliche Suchbegriffe für Kiva
-
Finkid Kiva Move vetiver/mosaic (341149) 90/100 8000173-341149-90/100Die KIVA MOVE Sommerjacke von Finkid ist der ideale Begleiter für aktive Kinder, die gerne draußen spielen und die Welt entdecken. Diese Jacke bietet mit ihrer Wassersäule von 10.000 mm hervorragenden Schutz vor Regen und hält dank der winddichten Eigenschaften auch bei stürmischem Wetter warm und trocken. Die Atmungsaktivität der Jacke sorgt dafür, dass sich die Kleinen auch bei ausgiebigem Toben stets wohlfühlen, während die schmutzabweisende Oberfläche dafür sorgt, dass die Jacke auch nach intensiven Abenteuern sauber bleibt. Besonders hervorzuheben sind die reflektierenden Details und die versiegelten Nähte, die zusätzliche Sicherheit und Funktionalität bieten. Die KIVA MOVE ist aus Materialien gefertigt, einschließlich recycelter Stoffe, und verfügt über eine PFC-freie, wasserabweisende Beschichtung. Mit ihrem fröhlichen Design und den typischen Finkid-Farbkombinationen ist die KIVA MOVE nicht nur funktional, sondern auch ein echter Hingucker. Sie eignet sich perfekt für Freizeitaktivitäten und den Alltag, sei es auf dem Spielplatz, bei Waldspaziergängen oder an wechselhaften Frühlingstagen. Ab Größe 120/130 ist die Jacke mit einer runden Kapuze ausgestattet, die zusätzlichen Schutz bietet und den Tragekomfort erhöht. Produktdetails Gemacht für: Kinder Optimal für: Freizeit Alltag Kapuze: ja Wassersäule: 10000 mm Features: verklebte Nähte Reflektierende Elemente Wasserdicht Wasserabweisend Ab Gr. 120/130 mit runder Kapuze Wasser und Schmutz abweisend Atmungsaktiv Wasserfest (WP 10 000 mm) Winddicht Reflektierend Versiegelte Nähte PFC freie Ausrüstung Materialien: Oberstoff: 100 % Polyamid (recycelt), beschichtet; Futter: 94 % Polyester (47 % recycelt), 6 % Elastan Pflegehinweise 30° Schonwaschgang100,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HOME DELUXE Saunaofen KIVA - 4,5 KWDer Saunaofen KIVA bringt Langlebigkeit, Mobilität und optimale Heizleistung in jede Sauna. Mit seiner langlebigen Edelstahl-Konstruktion steht er für hohe Qualität und Widerstandsfähigkeit gegen Feuchtigkeit und Hitze. Die leise Arbeitsweise und die komp279,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Zudem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Außerdem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.