Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Wir ziehen mit dem Projekt
erwerbsunfaehigkeits-versicherung.de um.
Sind Sie am Kauf der Domain
erwerbsunfaehigkeits-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Was ist Magic: Grün-Weiß Midrange?
Magic: Grün-Weiß Midrange ist ein Decktyp im Sammelkartenspiel Magic: The Gathering. Es kombiniert grüne und weiße Karten, um eine ausgewogene Mischung aus aggressiven Kreaturen und effektiven Abwehr- und Kontrollzaubern zu schaffen. Das Deck zielt darauf ab, den Gegner unter Druck zu setzen und gleichzeitig die eigenen Ressourcen zu schützen. **
Wie trenne ich den Subwoofer von den Midrange-Lautsprechern?
Um den Subwoofer von den Midrange-Lautsprechern zu trennen, benötigst du einen Audio-Splitter oder einen Audio-Verteiler. Schließe den Ausgang des Audio-Signals an den Splitter an und verbinde dann den Subwoofer mit einem der Ausgänge des Splitters und die Midrange-Lautsprecher mit dem anderen Ausgang. Dadurch wird das Audio-Signal aufgeteilt und du kannst den Subwoofer unabhängig von den Midrange-Lautsprechern steuern. **


Ähnliche Suchbegriffe für Midrange
Top-Angebote
Produkte zum Begriff Midrange:
-
LAVOCE MAF103.00 10 Zoll Midrange, Ferrit, AlukorbLAVOCE MAF103.00 10 Zoll Midrange, Ferrit, Alukorb Leistungsstarkes Midrange-Lautsprechersystem für klaren Sound Technische Daten: Belastbarkeit: Programm: 700W, Nominal: 350W AES Frequenzbereich: 70 - 4000 Hz Empfindlichkeit: 99 dB Impedanz: 8 Ohm Lautsprecher: Mitteltöner (10"") ca. 25 cm mit Ferritmagnet, Korbmaterial: Aluminium, Schwingspule Mitteltöner (3"") ca. 8 cm Gewicht: 6,90 kg Weitere Details und Spezifikationen finden Sie im Datenblatt unter ""Downloads"". Lieferumfang: 1 x LAVOCE MAF103.00 10 Zoll Midrange-Lautsprecher135,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **


Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Zudem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Außerdem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
Top-Angebote
Produkte zum Begriff Midrange:
-
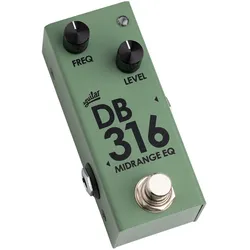
Aguilar DB 316 Midrange EQAguilar DB 316 Midrange EQ, Effektpedal, Bass Preamp, Durchstimmbarer Mitteltonfrequenzregler, Bereich reicht von 180Hz bis 1kHz, Level - + / - 17dB Anhebung oder Absenkung, Eingänge: 1/4"-Buchse, Ausgänge: 1/4"-Buchse, Stromversorgung: 9 Volt DC (im Lieferumfang enthalten), Gehäuse- Robuste Stahlkonstruktion, Fußschalter: schaltet Effekt an/aus, EQ-Pedal, das auf dem Vorverstärker der Tone Hammer-Serie basiert, um den Ton in den Mitten zu perfektionieren, ideal für Bässe mit Zweiband-Preamps und passive Instrumente, bei denen die Mitten im Vordergrund stehen, kann als „always-on“-EQ für jede Situation dienen oder als praktisches Werkzeug, um schnell auf eine zweite EQ-Einstellung umzuschalten, die perfekte Ergänzung für jedes Pedalboard, Maße: (B x H x T) 43 x 48 x 94mm, Gewicht ca. 220 g98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAVOCE MAF103.00 10 Zoll Midrange, Ferrit, AlukorbLAVOCE MAF103.00 10 Zoll Midrange, Ferrit, Alukorb Leistungsstarkes Midrange-Lautsprechersystem für klaren Sound Technische Daten: Belastbarkeit: Programm: 700W, Nominal: 350W AES Frequenzbereich: 70 - 4000 Hz Empfindlichkeit: 99 dB Impedanz: 8 Ohm Lautsprecher: Mitteltöner (10"") ca. 25 cm mit Ferritmagnet, Korbmaterial: Aluminium, Schwingspule Mitteltöner (3"") ca. 8 cm Gewicht: 6,90 kg Weitere Details und Spezifikationen finden Sie im Datenblatt unter ""Downloads"". Lieferumfang: 1 x LAVOCE MAF103.00 10 Zoll Midrange-Lautsprecher135,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Magic: Grün-Weiß Midrange?
Magic: Grün-Weiß Midrange ist ein Decktyp im Sammelkartenspiel Magic: The Gathering. Es kombiniert grüne und weiße Karten, um eine ausgewogene Mischung aus aggressiven Kreaturen und effektiven Abwehr- und Kontrollzaubern zu schaffen. Das Deck zielt darauf ab, den Gegner unter Druck zu setzen und gleichzeitig die eigenen Ressourcen zu schützen. **
-
Wie trenne ich den Subwoofer von den Midrange-Lautsprechern?
Um den Subwoofer von den Midrange-Lautsprechern zu trennen, benötigst du einen Audio-Splitter oder einen Audio-Verteiler. Schließe den Ausgang des Audio-Signals an den Splitter an und verbinde dann den Subwoofer mit einem der Ausgänge des Splitters und die Midrange-Lautsprecher mit dem anderen Ausgang. Dadurch wird das Audio-Signal aufgeteilt und du kannst den Subwoofer unabhängig von den Midrange-Lautsprechern steuern. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Midrange
-
HP Netzwerkinstallationsservice für DesignJet High-End- und Midrange-SerieReibungslose Bereitstellung. Der HP Installation Service gibt Ihnen die Sicherheit, dass Sie Ihre Produkte problemlos in Betrieb nehmen können, installiert und konfiguriert von einem HP Spezialisten. Dieser Service umfasst die grundlegende Installation von Hardware und Software der Marke HP und von HP unterstützten Produkten anderer Hersteller, die bei HP oder von HP autorisierten Fachhändlern erhältlich sind. Auf einen Blick HP-SegmentHaus Art des SupportsInstallation Ort der ServiceerbringungVor-Ort- GarantieumfangUnter Garantie AbdeckungsdetailsStandard an Werktagen – 9 Stunden Ihre VorteileHaben Sie vorbehaltloses Vertrauen Indem Sie den Aufwand zur Einrichtung Ihres Druckers vermeiden, können Ihre IT-Mitarbeiter sich auf wesentliche Geschäftsaufgaben konzentrieren. Darüber hinaus können Sie sicher sein, dass Ihr Produkt fachgerecht von einem zertifizierten technischen Spezialisten von HP installiert wurde.Überprüfung der Bereitschaft vor der Installation Überprüfung vor der Ins...585,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Zudem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Außerdem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.