Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Wir ziehen mit dem Projekt
erwerbsunfaehigkeits-versicherung.de um.
Sind Sie am Kauf der Domain
erwerbsunfaehigkeits-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Was ist der Unterschied zwischen decimal und float in DB2 bzw. SQL?
In DB2 und SQL sind decimal und float beide Datentypen für die Speicherung von Dezimalzahlen. Der Unterschied liegt in der Genauigkeit und im Speicherbedarf. Decimal speichert eine feste Anzahl von Dezimalstellen und ist daher genauer, während float eine variable Genauigkeit hat und weniger Speicherplatz benötigt. Float wird oft für wissenschaftliche Berechnungen verwendet, während decimal für finanzielle oder präzise Berechnungen bevorzugt wird. **
Wie rechnet man eine Dezimalzahl in einen BCD-Wert (Binary Coded Decimal) um?
Um eine Dezimalzahl in einen BCD-Wert umzurechnen, wird die Dezimalzahl zuerst in ihre einzelnen Ziffern aufgeteilt. Jede Ziffer wird dann in eine 4-Bit-Binärzahl umgewandelt, wobei führende Nullen hinzugefügt werden, um die 4-Bit-Länge zu erreichen. Die Binärzahlen der einzelnen Ziffern werden dann hintereinander angeordnet, um den BCD-Wert zu bilden. **
Ähnliche Suchbegriffe für Decimal
Top-Angebote
Produkte zum Begriff Decimal:
-
Finanzielle Vorsorge für Kinder und Enkel, Ratgeber von Manfred LappeDie Eltern- und Grosseltern-Generation hat für ihr eigenes Leben finanziell vorgesorgt. Was ist aber mit den Kindern und Enkelkindern? Wie können Angehörige der älteren Generation die Jungen finanziell unterstützen und ihnen so beim Weg ins Leben helfen? Nicht jede Veranlagungsmöglichkeit ist für heutiges oder zukünftiges Schenken geeignet. Es gilt, einige Punkte zu beachten. Mithilfe eines Schemas bewertet das Buch die am Markt erhältlichen finanziellen Vorsorgeprodukte, bietet einen Überblick über verschiedene Möglichkeiten und gibt Ratschläge, ob von dem einen oder anderen Produkt Abstand genommen werden sollte, selbst wenn die Anbieter dieses anpreisen.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **


Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Zudem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Außerdem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
Top-Angebote
Produkte zum Begriff Decimal:
-
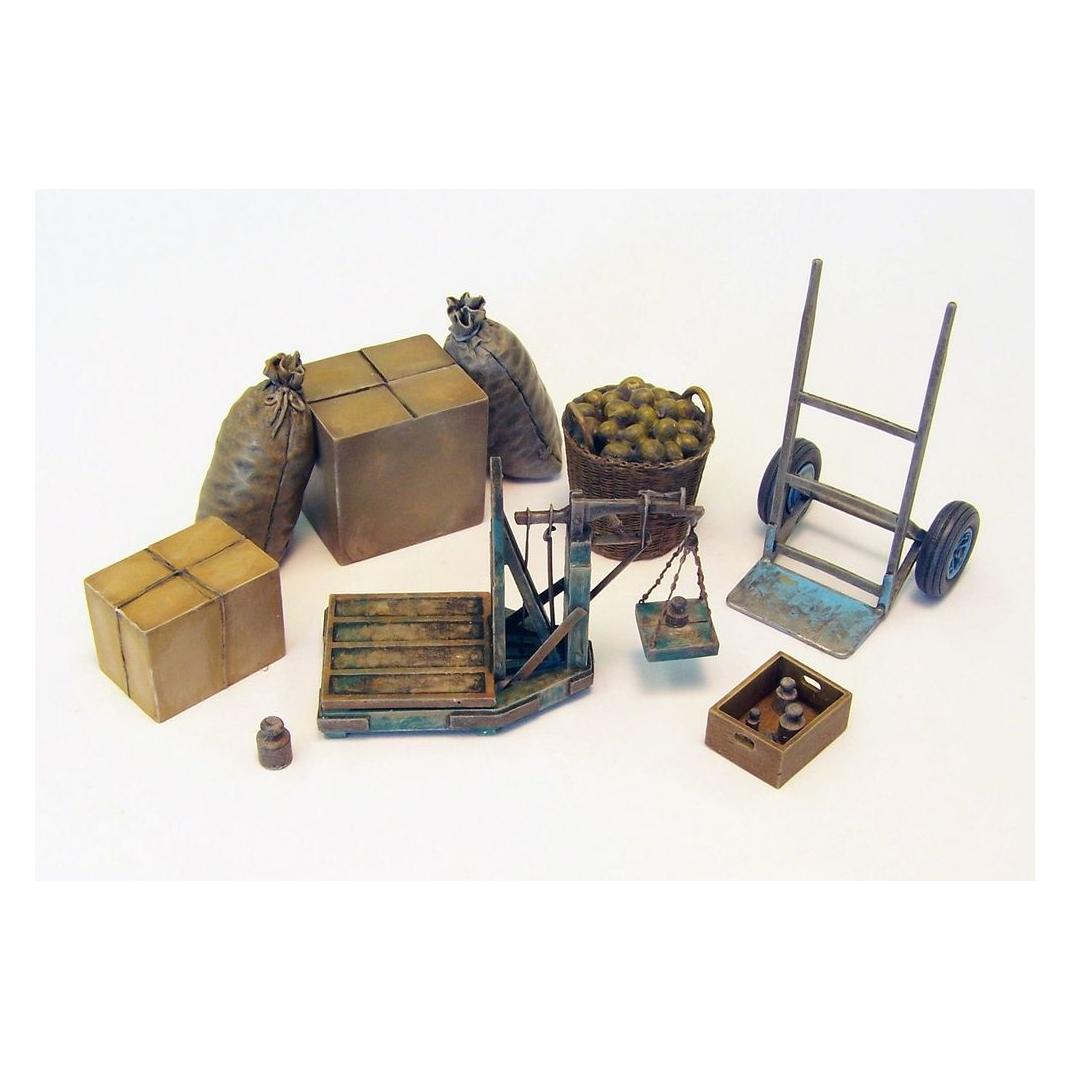
Plus Model Decimal balanceDie Decimal Balance von Plus Model ist ein präzises Werkzeug, das speziell für den Modellbau entwickelt wurde. Dieses Zubehör ermöglicht eine exakte Gewichtsmessung, was für die Planung und den Bau von Modellen von entscheidender Bedeutung ist. Hergestellt in Tschechien, bietet die Decimal Balance eine hohe Qualität und Zuverlässigkeit, die für anspruchsvolle Modellbauer unerlässlich ist. Mit einem Artikel pro Verkaufseinheit ist dieses Produkt ideal für Einzelkäufe und kann sowohl von Hobbyisten als auch von professionellen Modellbauern verwendet werden. Die kompakte Bauweise und die benutzerfreundliche Handhabung machen die Decimal Balance zu einem unverzichtbaren Hilfsmittel in jeder Werkstatt. Ob für den Einsatz in der Luftfahrt-, Schiffs- oder Automodellbau, die Decimal Balance gewährleistet präzise Ergebnisse und trägt zur Verbesserung der Gesamtqualität Ihrer Modelle bei.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Finanzielle Vorsorge für Kinder und Enkel, Ratgeber von Manfred LappeDie Eltern- und Grosseltern-Generation hat für ihr eigenes Leben finanziell vorgesorgt. Was ist aber mit den Kindern und Enkelkindern? Wie können Angehörige der älteren Generation die Jungen finanziell unterstützen und ihnen so beim Weg ins Leben helfen? Nicht jede Veranlagungsmöglichkeit ist für heutiges oder zukünftiges Schenken geeignet. Es gilt, einige Punkte zu beachten. Mithilfe eines Schemas bewertet das Buch die am Markt erhältlichen finanziellen Vorsorgeprodukte, bietet einen Überblick über verschiedene Möglichkeiten und gibt Ratschläge, ob von dem einen oder anderen Produkt Abstand genommen werden sollte, selbst wenn die Anbieter dieses anpreisen.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen decimal und float in DB2 bzw. SQL?
In DB2 und SQL sind decimal und float beide Datentypen für die Speicherung von Dezimalzahlen. Der Unterschied liegt in der Genauigkeit und im Speicherbedarf. Decimal speichert eine feste Anzahl von Dezimalstellen und ist daher genauer, während float eine variable Genauigkeit hat und weniger Speicherplatz benötigt. Float wird oft für wissenschaftliche Berechnungen verwendet, während decimal für finanzielle oder präzise Berechnungen bevorzugt wird. **
-
Wie rechnet man eine Dezimalzahl in einen BCD-Wert (Binary Coded Decimal) um?
Um eine Dezimalzahl in einen BCD-Wert umzurechnen, wird die Dezimalzahl zuerst in ihre einzelnen Ziffern aufgeteilt. Jede Ziffer wird dann in eine 4-Bit-Binärzahl umgewandelt, wobei führende Nullen hinzugefügt werden, um die 4-Bit-Länge zu erreichen. Die Binärzahlen der einzelnen Ziffern werden dann hintereinander angeordnet, um den BCD-Wert zu bilden. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Decimal
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Zudem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
-
Wie kann man eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität erstellen?
Um eine umfassende Vorsorgeplanung für die finanzielle Sicherheit im Alter und im Falle von unvorhergesehenen Ereignissen wie Krankheit oder Invalidität zu erstellen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Versicherungsmöglichkeiten informieren, um sich gegen Risiken wie Krankheit oder Invalidität abzusichern. Es ist ratsam, einen Notfallfonds anzulegen, um unvorhergesehene Ausgaben abdecken zu können. Außerdem ist es sinnvoll, eine Vorsorgevollmacht und Patientenverfügung zu erstellen, um im Falle von Krankheit oder Invalidität die eigenen Wünsche festzuhalten und eine vertrauenswürdige Person mit der Entscheidungsfindung zu betrauen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.