Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Wir ziehen mit dem Projekt
erwerbsunfaehigkeits-versicherung.de um.
Sind Sie am Kauf der Domain
erwerbsunfaehigkeits-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbsunfaehigkeits-versicherung.de kaufen?
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **

Ähnliche Suchbegriffe für Rechtsträger
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **


Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
TUNE Flaschenhalter RechtsträgerTUNE Flaschenhalter Rechtsträger Mit dem Rechtsträger bringt Tune jetzt einen Flaschenhalter speziell für Fullys und Rahmen mit kleinem Rahmendreieck, bei dem die Trinkflasche seitlich entnommen wird. Er bietet sicheren Halt auch bei härtesten Einsatz und ist somit Ideal für die Nutzung am Rennrad, Cross Country Bike bis hin zum Enduro. Hier in der ergonomisch speziell auf Rechtshänder angepassten Ausführung. Der Flaschenhalter kommt Tune-typisch in dezentem Matt-Carbon daher und passt somit optisch nahezu an jedes Bike. technische Daten: Material: Carbon Schrauben: Aluminium Trägerplatte: Aluminium Ausführung: Rechtshänder Farbe: carbon-schwarz Finish: UD matt Gewicht: ca. 21g (Halter)44,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
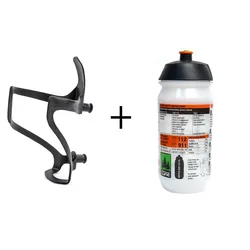
TUNE Flaschenhalter Rechtsträger inklusive Flasche 500 mlTUNE Flaschenhalter Rechtsträger inklusive Flasche Mit dem Rechtsträger bringt Tune jetzt einen Flaschenhalter speziell für Fullys und Rahmen mit kleinem Rahmendreieck, bei dem die Trinkflasche seitlich entnommen wird. Er bietet sicheren Halt auch bei härtesten Einsatz und ist somit Ideal für die Nutzung am Rennrad, Cross Country Bike bis hin zum Enduro. Hier in der ergonomisch speziell auf Rechtshänder angepassten Ausführung. Der Flaschenhalter kommt Tune-typisch in dezentem Matt-Carbon daher und passt somit optisch nahezu an jedes Bike. technische Daten: Material: Carbon Schrauben: Aluminium Trägerplatte: Aluminium Ausführung: Rechtshänder Flaschengröße: 0,5l oder 0,75l Farbe: carbon-schwarz Finish: UD matt Gewicht: ca. 21g (Halter)49,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
-
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **
-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
Ähnliche Suchbegriffe für Rechtsträger
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.